L’essentiel à retenir : l’Assurance Maladie rembourse généralement 70 % du tarif de convention pour une échographie, hors participation forfaitaire de 2 €. Ce taux atteint 100 % pour l’examen du troisième trimestre de grossesse ou en cas d’ALD. Pour limiter votre reste à charge lié aux dépassements d’honoraires du secteur 2, une mutuelle avec des garanties supérieures à 100 % BRSS est indispensable.
La Sécurité sociale rembourse 70 % du tarif de convention pour la majorité des examens d’imagerie médicale, mais ce taux peut atteindre 100 % dans des situations spécifiques comme le troisième trimestre de grossesse. Pourtant, entre les dépassements d’honoraires et la participation forfaitaire de 2 euros, le calcul du reste à charge devient souvent complexe pour les assurés.
Cet article détaille les modalités du remboursement secu echographie afin de vous aider à anticiper vos dépenses de santé et à optimiser la prise en charge par votre mutuelle.
- Remboursement sécu échographie : fonctionnement et taux de prise en charge
- Impact du secteur de convention du médecin sur le coût final
- Spécificités du remboursement pour la grossesse et les ALD
- Rôle de la mutuelle et conseils pour limiter le reste à charge
Remboursement sécu échographie : fonctionnement et taux de prise en charge
L’Assurance Maladie rembourse 70 % du tarif de convention (BRSS) pour une échographie, sous réserve du respect du parcours de soins. Le ticket modérateur de 30 % et la participation forfaitaire de 2 € restent à charge, sauf cas spécifiques comme la maternité ou les ALD. Cette base de calcul fixe définit le montant exact perçu par le patient.
Pour comprendre votre reste à charge, il faut d’abord analyser comment l’organisme définit ses tarifs de référence.
La base de remboursement de la Sécurité sociale (BRSS)
La BRSS est le tarif de référence fixé par l’État pour chaque acte d’imagerie. Ce montant sert de base unique au calcul de vos remboursements, quel que soit le prix réel payé. Les tarifs varient selon l’organe examiné.
Le taux standard de 70 % s’applique sur cette base. Le reste, nommé ticket modérateur, est normalement couvert par votre complémentaire santé après déduction des frais obligatoires. Votre contrat de mutuelle détermine alors la prise en charge finale.
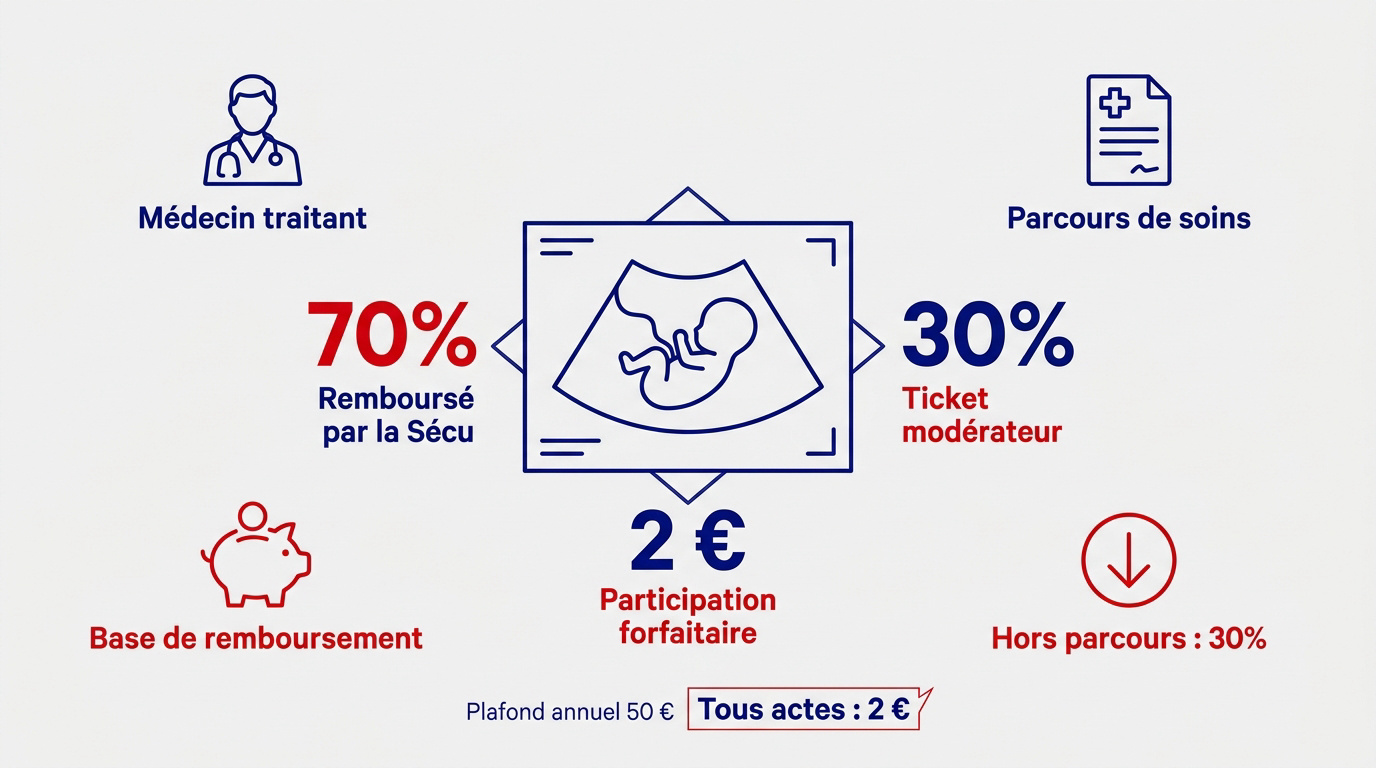
Impact du parcours de soins coordonnés sur vos remboursements
Vous devez impérativement consulter votre médecin traitant avant l’examen. Une ordonnance valide est indispensable pour rester dans le parcours de soins coordonnés et maximiser vos droits au remboursement. Sans ce document, la prise en charge diminue fortement.
Il est utile de vérifier les règles concernant l’ ordonnance d’échographie : validité et pertinence médicale avant votre rendez-vous. Cela garantit la conformité de votre dossier administratif.
En fait, en dehors de ce parcours, le remboursement chute à 30 %. Cette pénalité financière importante augmente lourdement votre reste à charge final. Il est donc préférable de respecter les étapes médicales prévues.
La participation forfaitaire appliquée aux actes d’imagerie
Chaque acte médical déclenche une participation forfaitaire de 2 euros. Cette somme est prélevée directement sur vos remboursements par la Sécurité sociale, sans intervention de votre mutuelle. Elle s’applique à tous les patients majeurs.
Il existe un plafond annuel de 50 euros pour protéger les patients chroniques.
La participation forfaitaire de 2 euros s’applique désormais à tous les actes de radiologie et d’échographie réalisés en cabinet ou à l’hôpital.
Impact du secteur de convention du médecin sur le coût final
Mais au-delà des taux de la Sécurité sociale, le choix de votre praticien modifie radicalement la facture finale.
Différences entre secteur 1 et secteur 2 avec dépassements
Le secteur 1 garantit l’application stricte du tarif conventionné sans aucun surplus. En revanche, les médecins en secteur 2 fixent librement leurs honoraires, créant des dépassements parfois très élevés.
Notez bien que l’Assurance Maladie ne rembourse jamais ces suppléments de prix. Ils restent entièrement à votre charge ou à celle de votre contrat de mutuelle selon vos garanties.
Consultez l’annuaire santé sur le site Ameli pour vérifier le secteur de votre radiologue. Cette vérification simple évite les mauvaises surprises au moment du paiement de l’examen d’imagerie.
L’Option Pratique Tarifaire Maîtrisée (OPTAM) et ses avantages
L’OPTAM est un contrat signé entre certains médecins de secteur 2 et l’Assurance Maladie. Le praticien s’engage à limiter ses dépassements d’honoraires pour faciliter l’accès aux soins des patients.
Ce dispositif permet d’obtenir un meilleur remboursement de la part de la Sécurité sociale. La base de calcul est souvent plus proche du prix réel pratiqué par le spécialiste.
| Secteur de convention | Dépassements autorisés | Taux de remboursement Sécu | Impact Mutuelle |
|---|---|---|---|
| Secteur 1 | Non | 70% sur BRSS | Couverture facilitée |
| Secteur 2 classique | Oui | 70% sur BRSS | Reste à charge possible |
| Secteur 2 OPTAM | Limités | 70% sur BRSS | Couverture facilitée |
Spécificités du remboursement pour la grossesse et les ALD
Pourtant, certaines situations médicales particulières ouvrent droit à une protection financière renforcée et des prises en charge intégrales.
Prise en charge des trois échographies de grossesse obligatoires
Les deux premières échographies obstétricales sont remboursées à 70 % par la Sécurité sociale. Vous devez régler le ticket modérateur habituel, souvent pris en charge par votre complémentaire santé.
La troisième échographie, réalisée au dernier trimestre, bénéficie d’une prise en charge à 100 %. À ce stade, vous êtes également exonérée de la participation forfaitaire obligatoire de deux euros.
Les examens supplémentaires pour raisons médicales suivent les mêmes règles de gratuité totale.
Exonération du ticket modérateur pour les Affections Longue Durée
Les patients en ALD bénéficient d’un remboursement à 100 % pour les examens liés à leur pathologie. L’échographie doit être prescrite via une ordonnance bizone spécifique pour être validée.
Cela concerne notamment l’échographie de la vessie : préparation et conseils ou le doppler du cou et vertiges : indications et limites. Ces examens s’intègrent dans votre suivi régulier.
Attention, les dépassements d’honoraires ne sont jamais couverts par ce dispositif ALD. Ils restent à votre charge si le médecin pratique des tarifs libres.
Rôle de la mutuelle et conseils pour limiter le reste à charge
Alors, pour éviter de payer trop cher vos examens, il faut savoir solliciter correctement votre organisme de complémentaire santé.
Comprendre les garanties de complémentaire santé (100% vs 200%)
Une garantie à 100 % BRSS couvre uniquement le ticket modérateur de l’Assurance Maladie. Elle ne rembourse aucun dépassement d’honoraires pratiqué par les médecins de secteur 2 ou OPTAM.
Pour couvrir les honoraires libres, optez pour une garantie à 150 % ou 200 %. Ces taux permettent de compenser tout ou partie des suppléments facturés par le centre.
Vous devez porter une attention particulière aux points suivants lors de l’analyse de votre contrat :
- Vérifier le taux pour l’imagerie médicale
- Identifier le plafond des dépassements
- Contrôler les délais de carence éventuels
Démarches pratiques pour un remboursement rapide et sans erreur
Présentez toujours votre carte Vitale à jour et votre ordonnance médicale lors de l’accueil. Ces documents permettent la télétransmission immédiate de vos soins vers votre centre de paiement habituel.
N’hésitez pas à demander un devis écrit avant de prendre rendez-vous pour votre échographie. Cela vous permet d’interroger votre mutuelle sur le montant exact de votre futur remboursement.
Le tiers payant peut être appliqué sur la part obligatoire pour éviter l’avance totale des frais médicaux.
Pour optimiser votre remboursement secu echographie, respectez le parcours de soins et privilégiez les praticiens de secteur 1 ou OPTAM. Anticipez vos frais en vérifiant vos garanties de mutuelle, particulièrement pour couvrir les dépassements d’honoraires et le ticket modérateur. Agissez dès maintenant pour garantir une prise en charge intégrale de vos examens de santé futurs.